



Sistemele publice de pensii din Europa se confruntă cu presiuni financiare tot mai mari, pe fondul îmbătrânirii populației și al constrângerilor bugetare. În Franța, ministrul Finanțelor, Roland Lescure, a declarat miercuri că majorarea vârstei legale de pensionare este inevitabilă din punct de vedere matematic, conform digi24.ro.
Într-un interviu acordat The Wall Street Journal și altor publicații, Lescure a invocat evoluția demografică pentru a explica necesitatea prelungirii vieții active. Vârsta legală de pensionare din Franța se situează în prezent între 62 și 64 de ani.
Majoritatea sistemelor europene folosesc contribuțiile angajaților pentru plata pensiilor actuale. Pe măsură ce generația născută după război îmbătrânește, numărul lucrătorilor nu mai este suficient pentru finanțarea beneficiilor, iar guvernele trebuie să acopere diferența din bugete. Aceste cheltuieli sporesc datoria și limitează resursele pentru apărare, infrastructură și educație.
Franța, între presiunea bugetară și opoziția față de reforme
Datoria publică franceză a ajuns în acest an la 3,6 trilioane de euro, comparativ cu 2,2 trilioane de euro în 2017, când Emmanuel Macron a fost ales președinte. Un raport guvernamental recent arată că pensiile foștilor funcționari absorb aproximativ o treime din bugetul Ministerului Educației și 30% din cheltuielile Ministerului de Interne.
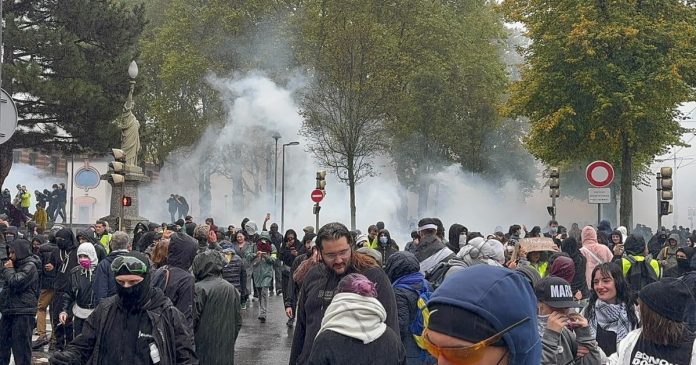
Reforma promovată de Macron în 2023, care prevedea creșterea treptată a vârstei de pensionare de la 62 la 64 de ani, a provocat proteste și greve. Ulterior, aceasta a fost suspendată.
Pentru Marie Caron, de 61 de ani, dificultățile sunt deja concrete. După pierderea slujbei din domeniul financiar în decembrie, trebuie să găsească alt loc de muncă: poate primi pensie la 63 de ani, dar pensia integrală abia la 66. Cele șapte interviuri susținute în acest an nu au avut rezultat. „În schimb, s-ar putea să ajung pe străzi”, a spus ea.
Modele diferite de finanțare
Franța, Italia și Spania se bazează exclusiv pe contribuțiile curente, iar pensiile publice înlocuiesc între 74% și 82% din veniturile anterioare. Contribuțiile pentru pensii depășesc 27% din salariul brut în Franța și 33% în Italia.
Danemarca, Țările de Jos și Suedia combină pensia minimă de stat cu scheme ocupaționale cvasi-obligatorii, investite global. Activele acumulate reprezintă între 100% și 200% din PIB. Modelul presupune însă și o viață profesională mai lungă: în Danemarca, vârsta pensionării ar urma să depășească 74 de ani pentru generațiile tinere în jurul anului 2070.
Regatul Unit combină o pensie publică fixă, redusă, cu înscrierea automată în fonduri private. Germania plătește pensii mai mici decât Franța și ajustează creșterea beneficiilor în funcție de raportul dintre contribuabili și pensionari. Chiar și așa, Berlinul alocă anual peste 110 miliarde de euro pentru acoperirea deficitului sistemului.
Articolul %POSTLINK% apare prima dată în %BLOGLINK%.
Sursă comunicateinpresa.ro
